이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
적금 해지를 고민하는 사람이 많다. 급하게 돈이 필요해지거나, 더 높은 금리의 상품을 발견했을 때다. 문제는 만기 전에 깨는 순간 이자 계산 방식이 완전히 달라진다는 점이다.
중도해지 이율이 얼마나 낮은지, 손해를 줄일 다른 방법은 없는지 숫자로 정리했다.
적금 해지, 중도해지 이율은 얼마나 떨어질까
적금에 가입할 때 안내받는 금리는 만기까지 유지했을 때만 적용되는 약정금리다. 중도에 깨면 이 금리는 사라지고, 은행이 따로 정해 둔 중도해지 이율이 적용된다.
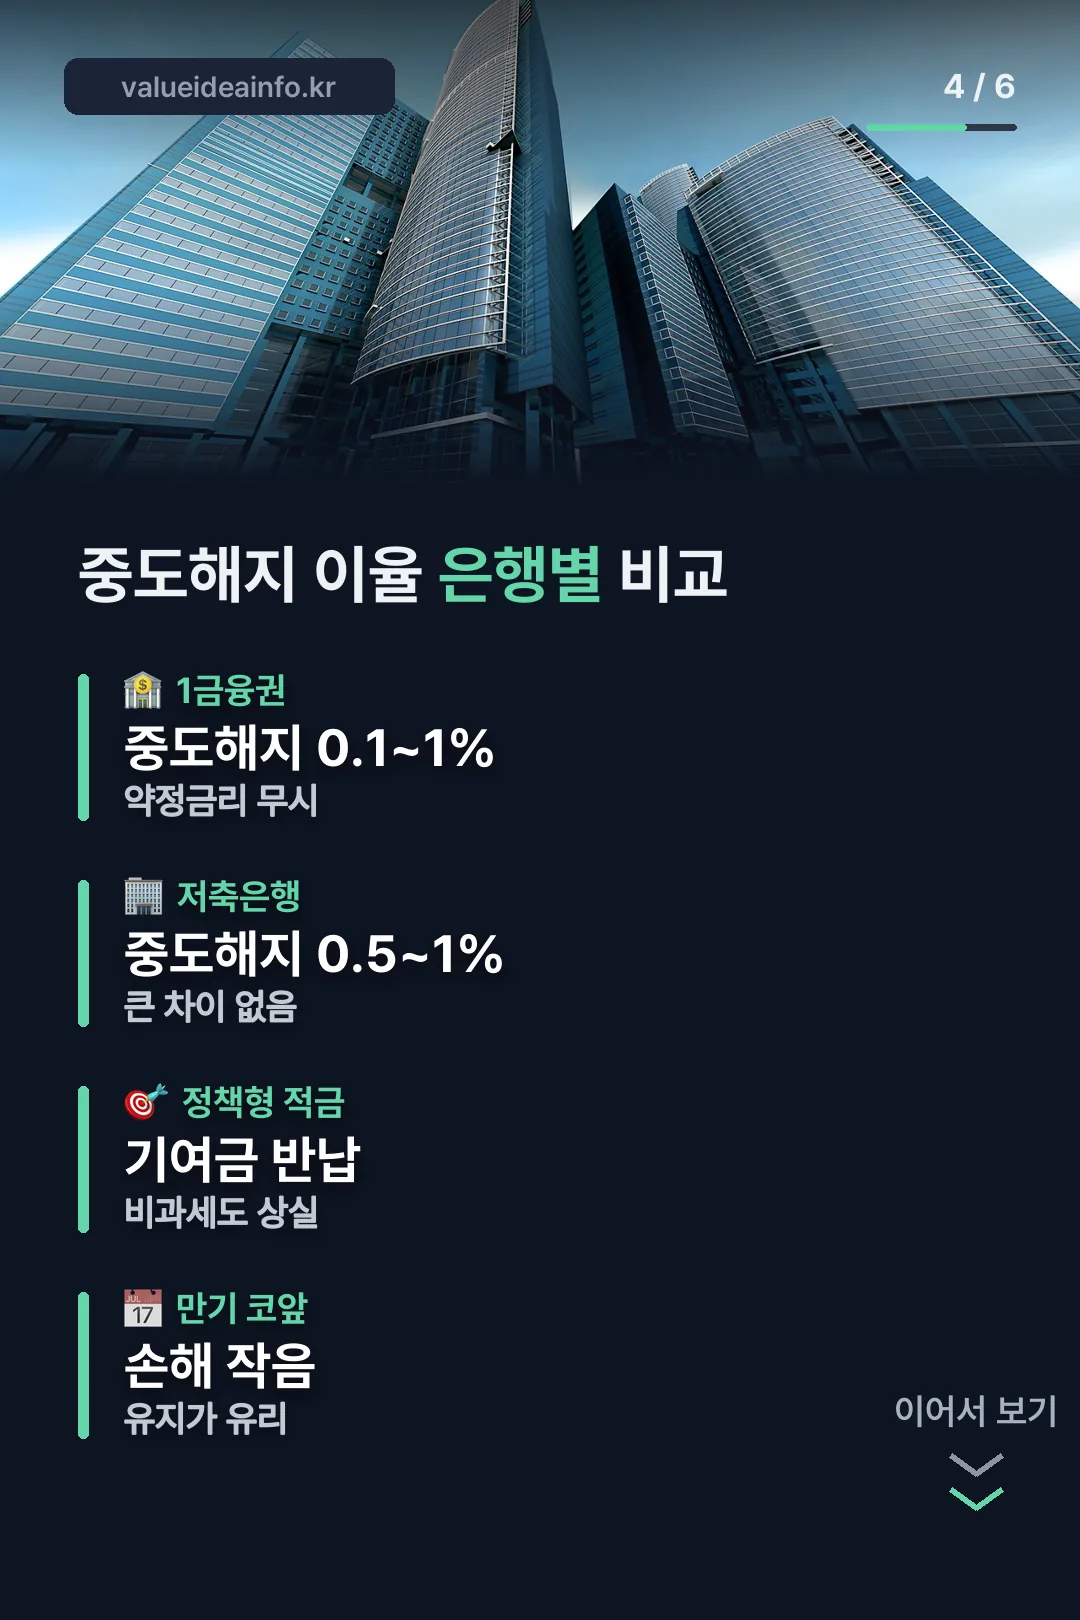
중도해지 이율은 은행과 경과 기간에 따라 다르지만, 1금융권은 보통 연 0.1~1% 수준이고 저축은행도 0.5~1% 안팎에 머문다. 가입 당시 3~4%대 금리를 보고 들었다면 체감 차이가 상당하다.
경과 기간이 짧을수록 적용 이율은 더 낮아지는 구조다. 가입 한 달 만에 깨면 사실상 이자가 거의 붙지 않는 경우도 흔하다.
예를 들어 연 4%짜리 적금에 매달 20만원씩 넣다가 6개월 만에 깨면, 약정대로 다 채웠을 때 받을 이자의 상당 부분이 날아간다. 중도해지 이율이 0.1~1%로 낮아지는 탓에 원금은 그대로 돌려받아도 이자는 몇천 원 수준에 머무는 경우가 많다.
은행이 중도해지 이율을 낮게 두는 이유
은행은 적금을 ‘약속한 기간 동안 묶이는 자금’으로 보고 운용 계획을 짠다. 가입자가 예상보다 일찍 돈을 빼가면 그 자금으로 하려던 대출이나 다른 운용 계획이 흔들리기 때문에, 중도해지에는 낮은 이율로 일종의 패널티를 둔다.
그래서 중도해지 이율은 상품 안내문 맨 앞장이 아니라 약관 안쪽이나 은행 홈페이지의 공시 자료에 따로 적혀 있는 경우가 많다. 가입할 때 이 부분까지 챙겨 보는 사람은 많지 않다.
우대금리는 거의 다 사라진다
적금 상품 다수는 자동이체, 카드 실적, 급여 이전 같은 조건을 채우면 기본금리에 우대금리를 더해 준다. 이 우대금리는 만기까지 유지하는 걸 전제로 붙는 조건이라, 중도에 깨면 대부분 소멸한다.
광고에서 본 ‘최고 연 O%’는 우대금리를 전부 더한 숫자이고, 중도해지 이율은 이 우대금리는 물론 기본금리까지 무시한 채 따로 계산된다는 점을 알아둘 필요가 있다.
해지 말고 쓸 수 있는 방법 — 예금담보대출
현금이 급하게 필요하다고 바로 깰 필요는 없다. 쌓인 적금을 유지한 채로, 그 금액의 90~95%를 담보로 대출을 받는 방법이 있다. 적금은 그대로 두고 만기까지 이자를 다 받으면서, 필요한 현금만 빌려 쓰는 방식이다.
이 담보대출 이자가 중도해지로 날리는 이자보다 적은 경우가 많아, 깨기 전에 먼저 비교해 볼 선택지로 꼽힌다. 한 번에 전액을 깨지 않고 일부만 인출하는 기능이 있는 상품인지도 함께 따져볼 만하다.
정책형 적금은 손해 구조가 다르다
청년도약계좌나 청년희망적금처럼 정부가 일정 금액을 보태주는 상품은 적금 해지 손해가 한층 크다. 중도에 깨면 그동안 쌓인 정부기여금을 함께 반납해야 하고, 비과세 혜택도 사라진다.
일반 적금은 이자 손해만 보면 되지만, 정책형 적금은 이자에 기여금과 비과세 혜택까지 겹쳐 손해 폭이 훨씬 커지는 구조다.
만기가 가까울수록 손해가 작아지는 이유
적금은 매달 넣은 돈이 각각 다른 기간 동안 예치돼 이자를 번다. 첫 달에 넣은 돈은 만기까지 가장 오래 예치돼 이자 비중이 크고, 마지막 달에 넣은 돈은 예치 기간이 짧아 이자가 거의 없다.
그래서 만기를 한두 달 앞둔 시점에는 깨서 날리는 이자 자체가 이미 작아진 상태라, 그대로 끝까지 유지하는 쪽이 유리한 경우가 많다.
정리하면 적금 해지는 약정금리보다 훨씬 낮은 중도해지 이율이 적용되고, 우대금리는 거의 사라지며, 정책형 적금은 기여금까지 반납해야 한다. 깨기로 결정하기 전에 담보대출 같은 대안과 남은 만기 기간을 함께 따져보는 쪽이 손해를 줄이는 방법이다.
자주 묻는 질문
하루만 더 넣고 깨도 되나요?
경과 기간이 짧을수록 중도해지 이율도 낮아지는 구조라, 하루 차이로 이율이 크게 달라지지는 않는다. 다만 상품별 이율 구간이 다르니 앱에서 예상 수령액을 미리 확인하는 게 정확하다.
일부만 깨는 것도 가능한가요?
상품에 따라 다르다. 일부해지 기능이 있는 적금은 필요한 금액만 빼고 나머지는 그대로 유지할 수 있어, 전액을 깨는 것보다 손해가 적다.
중도해지 이율은 어디서 확인하나요?
가입한 은행 앱의 적금 상세 화면이나 상품 약관에서 경과 기간별 중도해지 이율을 볼 수 있다. 신청 전 예상 수령액 조회 기능으로 실제 받을 금액을 먼저 계산해 보는 게 안전하다.
청년도약계좌도 예금담보대출을 쓸 수 있나요?
상품과 운영 기관에 따라 가능 여부가 다르므로, 가입한 은행에 담보대출 취급 여부를 직접 확인해야 한다. 정책형 적금은 손해가 크기 때문에 대안을 먼저 알아보는 쪽이 유리하다.