이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
신용점수는 2021년 1월부터 1~10등급제 대신 0~1,000점 점수제로 운영되고 있습니다. 2026년에도 이 체계는 그대로 유지되고 있고, NICE와 KCB 두 평가사가 각자 점수를 산정합니다.
같은 금융 이력이라도 두 기관의 반영 비중이 달라 점수가 다르게 나올 수 있어, 평소 자신에게 불리한 요인이 무엇인지 먼저 아는 것이 관리의 출발점입니다. 대출이나 카드 발급 심사 때마다 등장하는 숫자인 만큼, 체계가 바뀐 지 몇 년이 지났는데도 여전히 헷갈려 하는 사람이 많습니다.
신용점수는 2021년부터 등급 대신 점수제입니다
2021년 1월 신용등급제가 공식 폐지되면서 국내 금융권은 개인신용평점제를 쓰기 시작했습니다. 다만 은행 창구나 대출 상담에서는 여전히 옛 등급 표현이 섞여 쓰이는 경우가 있어, 점수를 등급으로 환산해 보는 습관이 남아 있습니다.
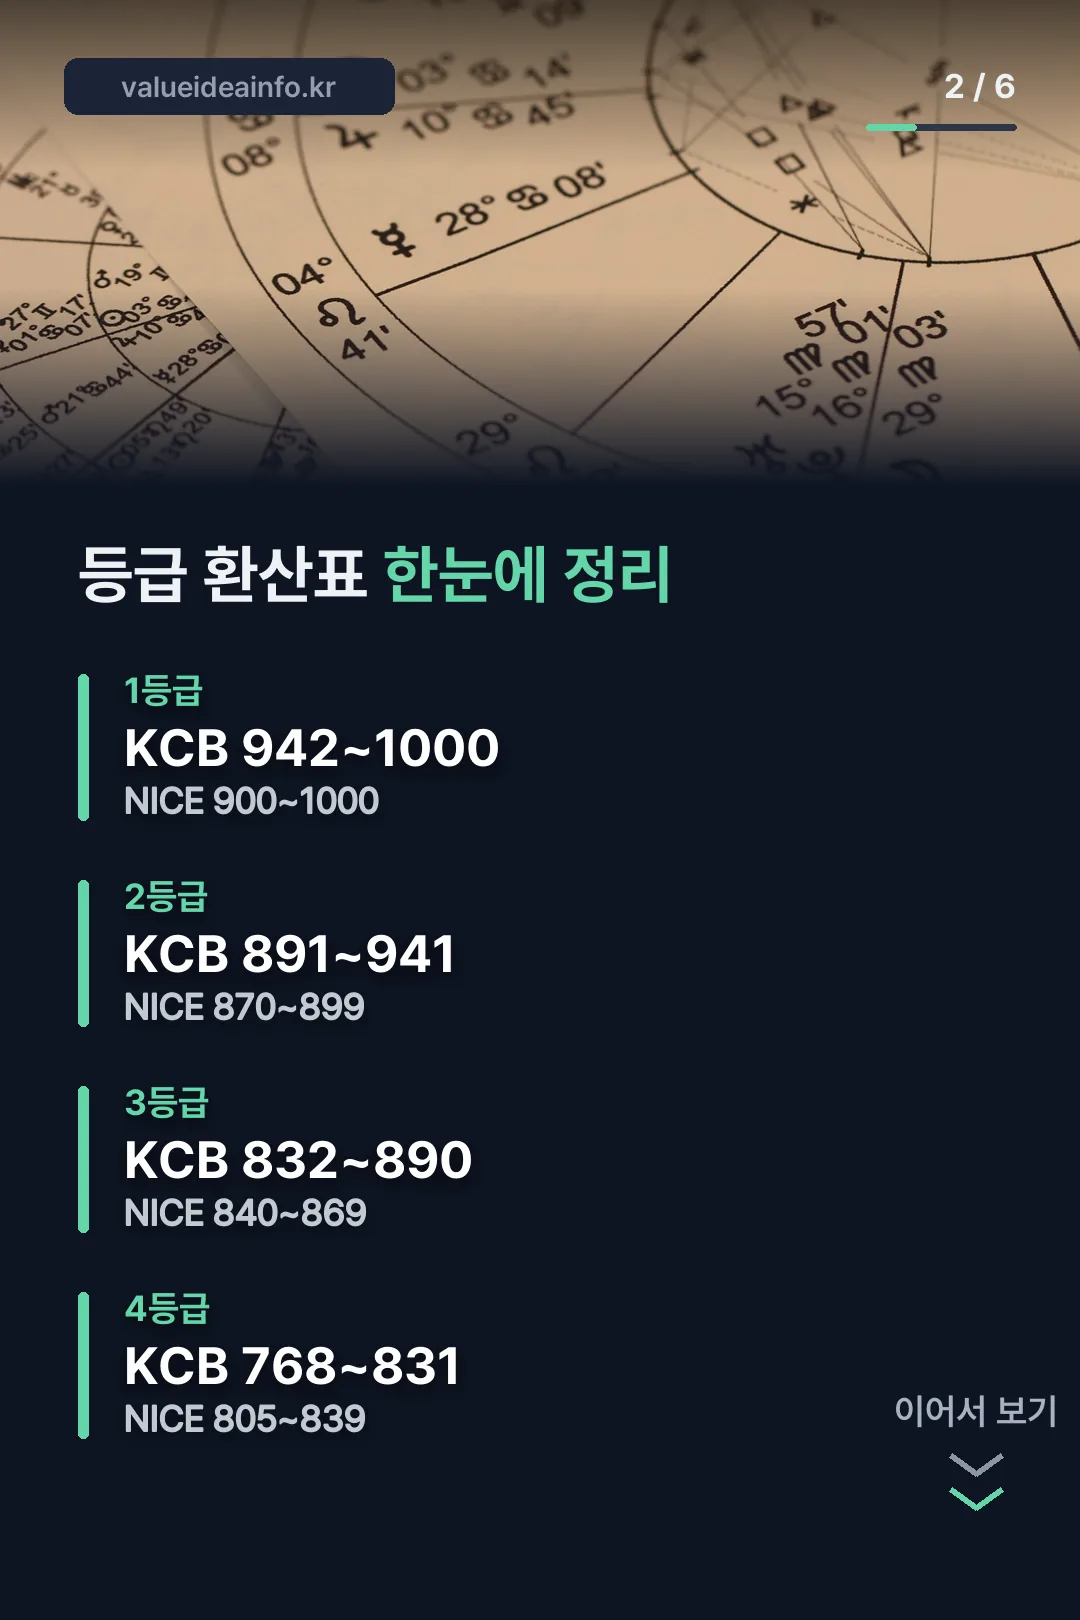
민간 신용평가사 공시 기준으로 보면 1등급은 KCB 942~1,000점, NICE 900~1,000점 구간입니다. 2등급은 KCB 891~941점, NICE 870~899점으로 이어집니다. 다만 이 구간은 평가사 공시 시점에 따라 조정될 수 있어 절대적인 기준으로 보기는 어렵습니다.
NICE와 KCB는 반영 비중이 다릅니다
NICE는 연체 없이 얼마나 오래 상환해 왔는지, 즉 상환이력을 특히 중시하는 경향이 있습니다. 반면 KCB는 대출 종류나 이용 패턴 같은 신용거래 형태와 부채 수준을 더 민감하게 반영하는 편으로 알려져 있습니다.
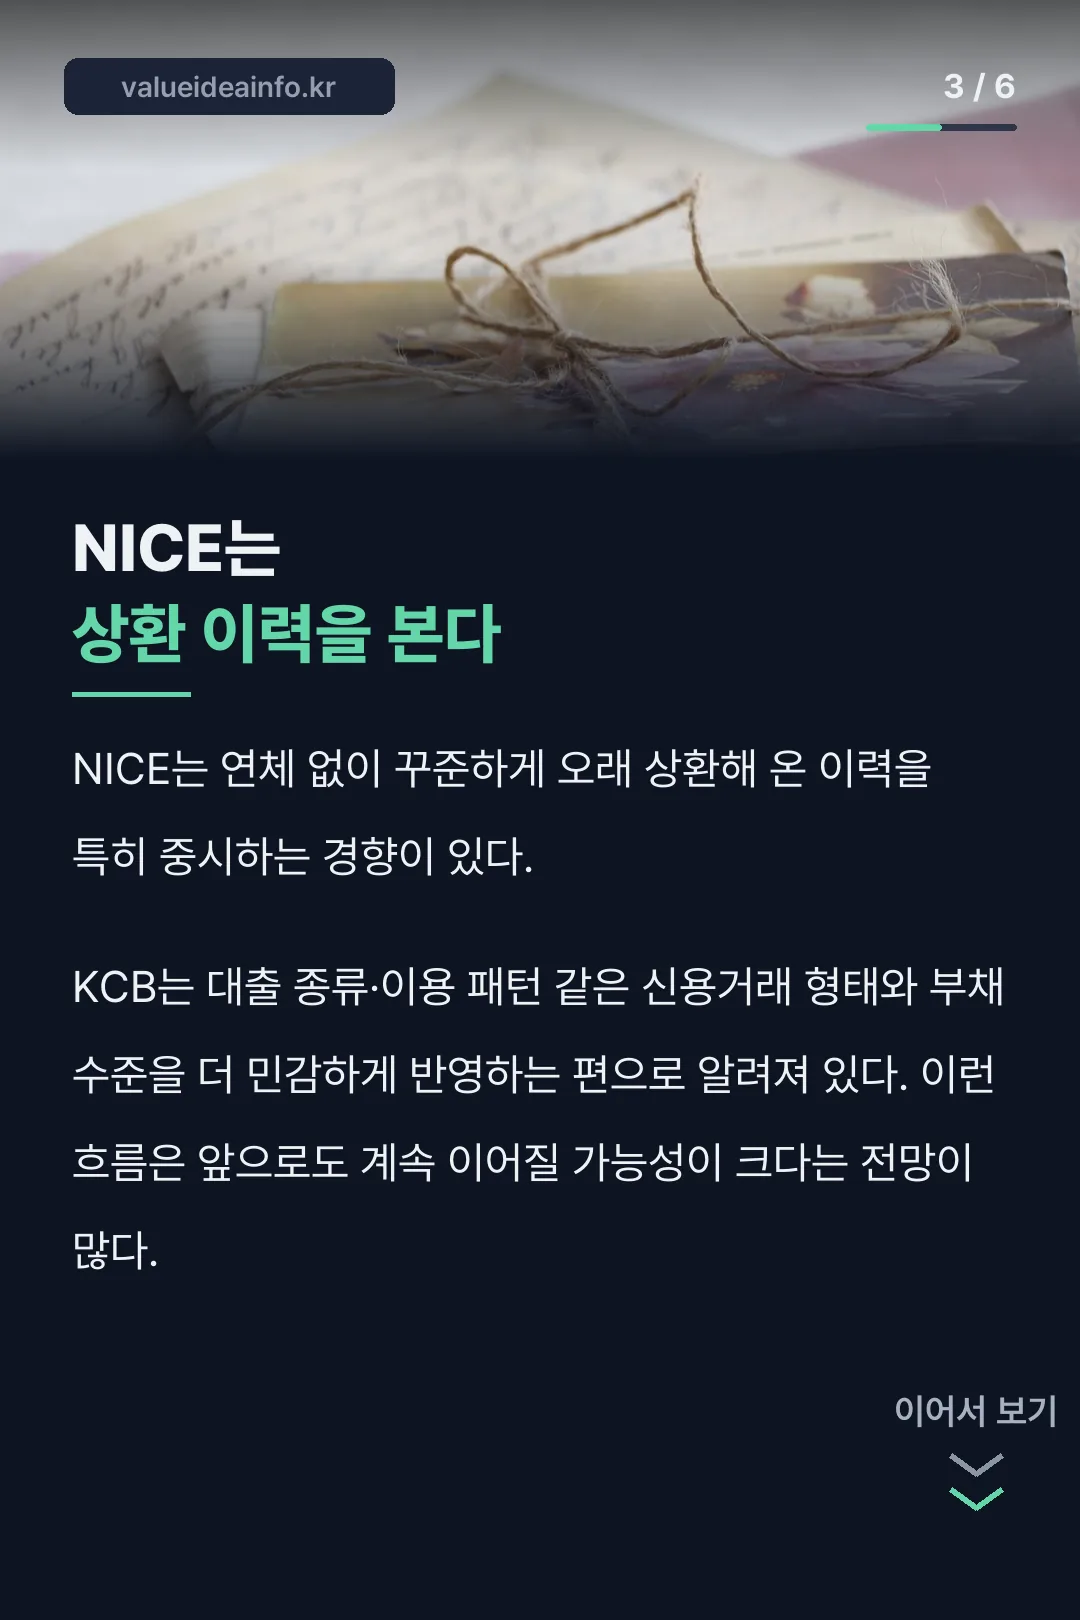
이런 차이 때문에 카드론이나 현금서비스, 2금융권 대출 비중이 큰 사람은 KCB 평점이 더 불리해질 수 있고, 반대로 연체 이력이 있는 사람은 NICE 평점이 더 크게 떨어질 수 있습니다. 같은 사람의 두 평점이 다르게 나오는 것이 이상한 일이 아니라는 뜻입니다. 대출을 알아볼 때 은행이 어느 평가사 점수를 쓰는지에 따라 승인 여부가 갈릴 수 있다는 점도 함께 알아 둘 만합니다.
하위 50% 기준은 KCB 875점입니다
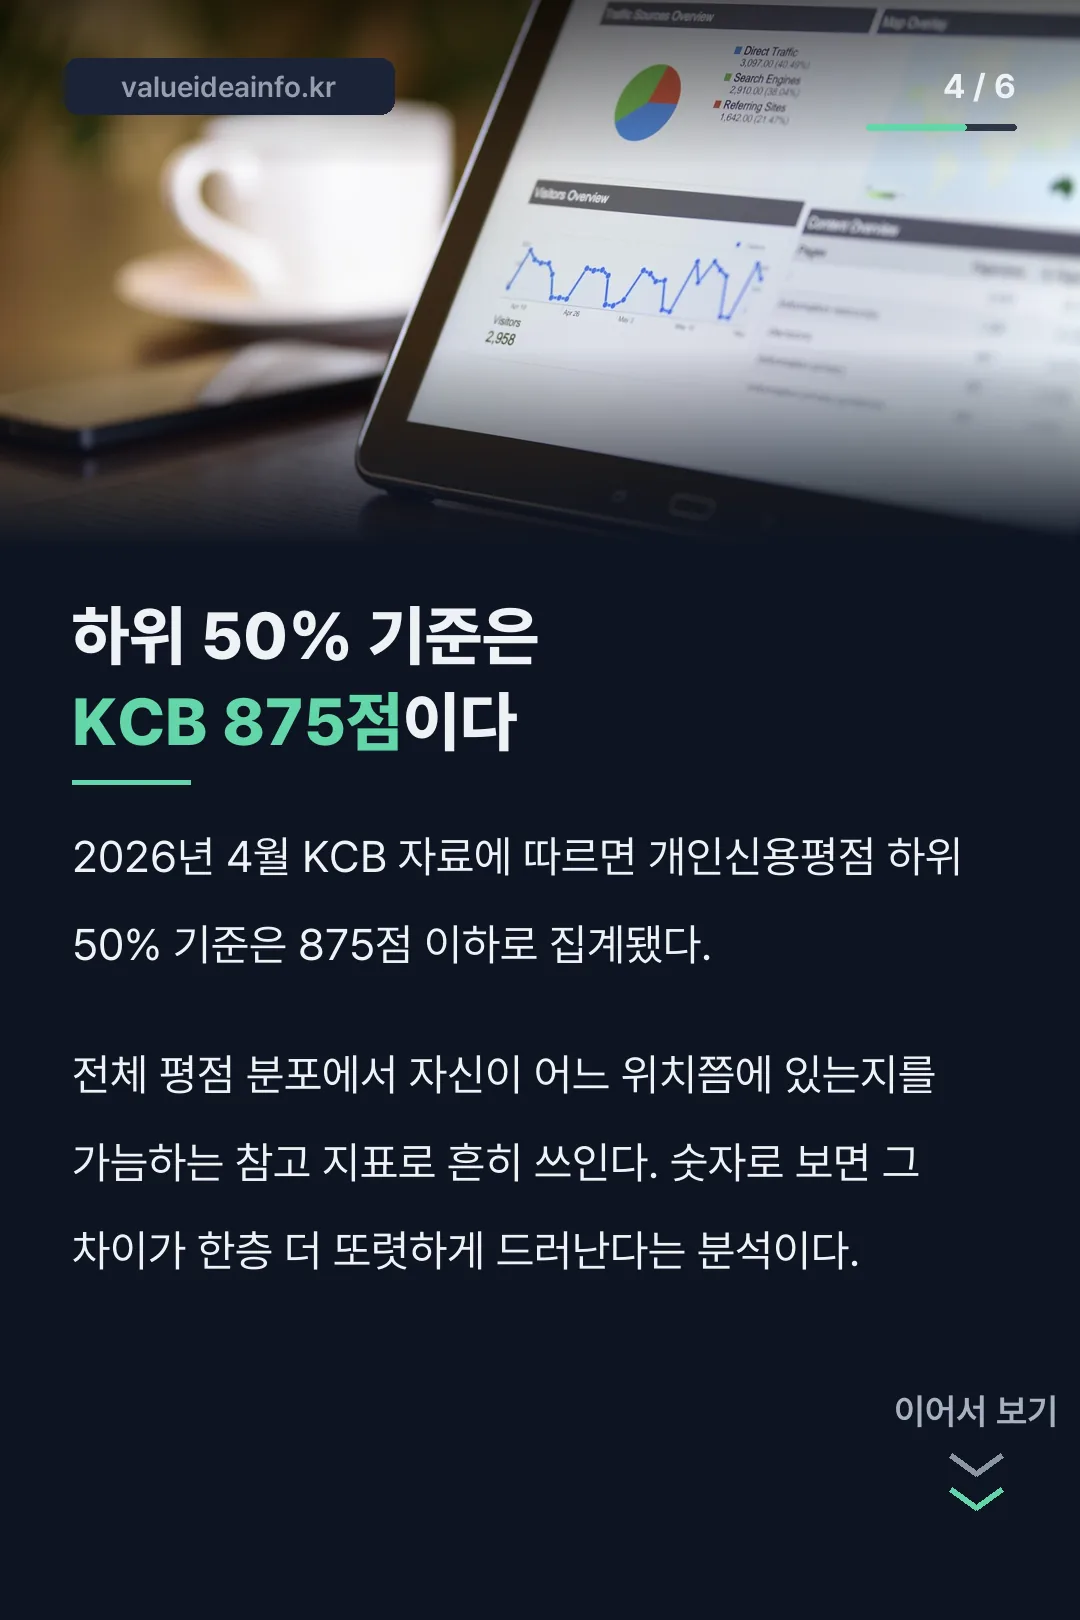
2026년 4월 KCB 자료에 따르면 개인신용평점 하위 50% 기준은 875점 이하입니다. 이 수치는 전체 신용점수 분포에서 자신이 어느 위치에 있는지를 가늠하는 참고 지표로 쓰입니다.
본인이 점수를 조회해도 점수는 떨어지지 않습니다
토스나 카카오뱅크 같은 앱에서 본인이 직접 신용점수를 조회하는 것은 점수에 아무런 영향을 주지 않습니다. 과거에는 신용조회가 점수를 깎는다는 인식이 퍼져 있었지만, 본인 조회와 금융사의 심사 조회는 서로 구분돼 있습니다.
오히려 점수 변화를 주기적으로 모니터링하는 쪽이 관리에 도움이 됩니다. 연체 제로를 유지하고, 카드 사용률을 총 한도 대비 30% 내외(최대 50% 이내)로 관리하며, 현금서비스·카드론·리볼빙 같은 고위험 거래를 줄이는 것이 공통적으로 안내되는 방법입니다.
자동이체를 걸어 두면 카드값이나 대출이자, 통신비 같은 고정 지출을 깜빡하고 연체하는 상황을 줄일 수 있습니다. 소액이라도 연체가 쌓이면 평점에 영향을 줄 수 있어, 짧은 연체도 발생 즉시 해소하는 것이 권장됩니다. 소액 다건 대출이 여러 곳에 흩어져 있다면 하나로 통합하는 대환도 검토해 볼 만한 방법으로 안내됩니다.
통신요금, 공과금, 국민연금, 건강보험 납부내역 같은 비금융정보를 등록하면 가산 요인이 될 수 있다는 점도 함께 안내됩니다. 금융 거래 이력이 적은 사람에게는 이런 비금융정보 제출이 점수를 끌어올리는 데 도움이 될 수 있습니다.
사회초년생이나 금융 거래가 적은 사람은 카드나 대출 이력 자체가 부족해 평점이 낮게 나오는 경우가 흔합니다. 이런 경우 비금융정보 등록이 상대적으로 큰 효과를 볼 수 있는 방법으로 꼽힙니다. 반면 금융 거래가 이미 많은 사람에게는 효과가 상대적으로 작게 느껴질 수 있습니다.
자주 묻는 질문
신용점수 1등급은 몇 점부터인가요?
민간 신용평가사 공시 기준으로 KCB는 942점 이상, NICE는 900점 이상이 1등급 구간으로 분류됩니다.
점수를 자주 조회하면 불리해지나요?
아닙니다. 본인이 토스·카카오뱅크 등에서 조회하는 것은 점수에 영향을 주지 않습니다. 금융사의 심사 조회와는 별개입니다.
비금융정보는 어떻게 등록하나요?
통신요금·공과금·국민연금·건강보험 납부내역을 각 신용평가사나 연계 앱을 통해 등록하면 가산 요인으로 반영될 수 있습니다. 금융 거래 이력이 적은 사회초년생에게 특히 효과가 크다고 안내됩니다.
카드 사용률은 어느 정도로 맞춰야 하나요?
총 한도 대비 30% 내외, 최대 50% 이내로 관리하는 것이 공통적으로 안내되는 기준입니다. 한도에 가깝게 바짝 쓸수록 평점에 불리하게 반영될 수 있습니다.