이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
주택담보대출 이자 계산은 대출금액, 연 이자율, 대출기간, 상환방식 네 가지로 정해진다. 2026년 10월 들어 코픽스가 크게 뛰면서 직접 계산해 보려는 사람이 늘었다.
2026년 10월 19일 기준으로 확인한 기본 공식과 상환방식별 차이, 최근 금리 동향까지 정리했다.
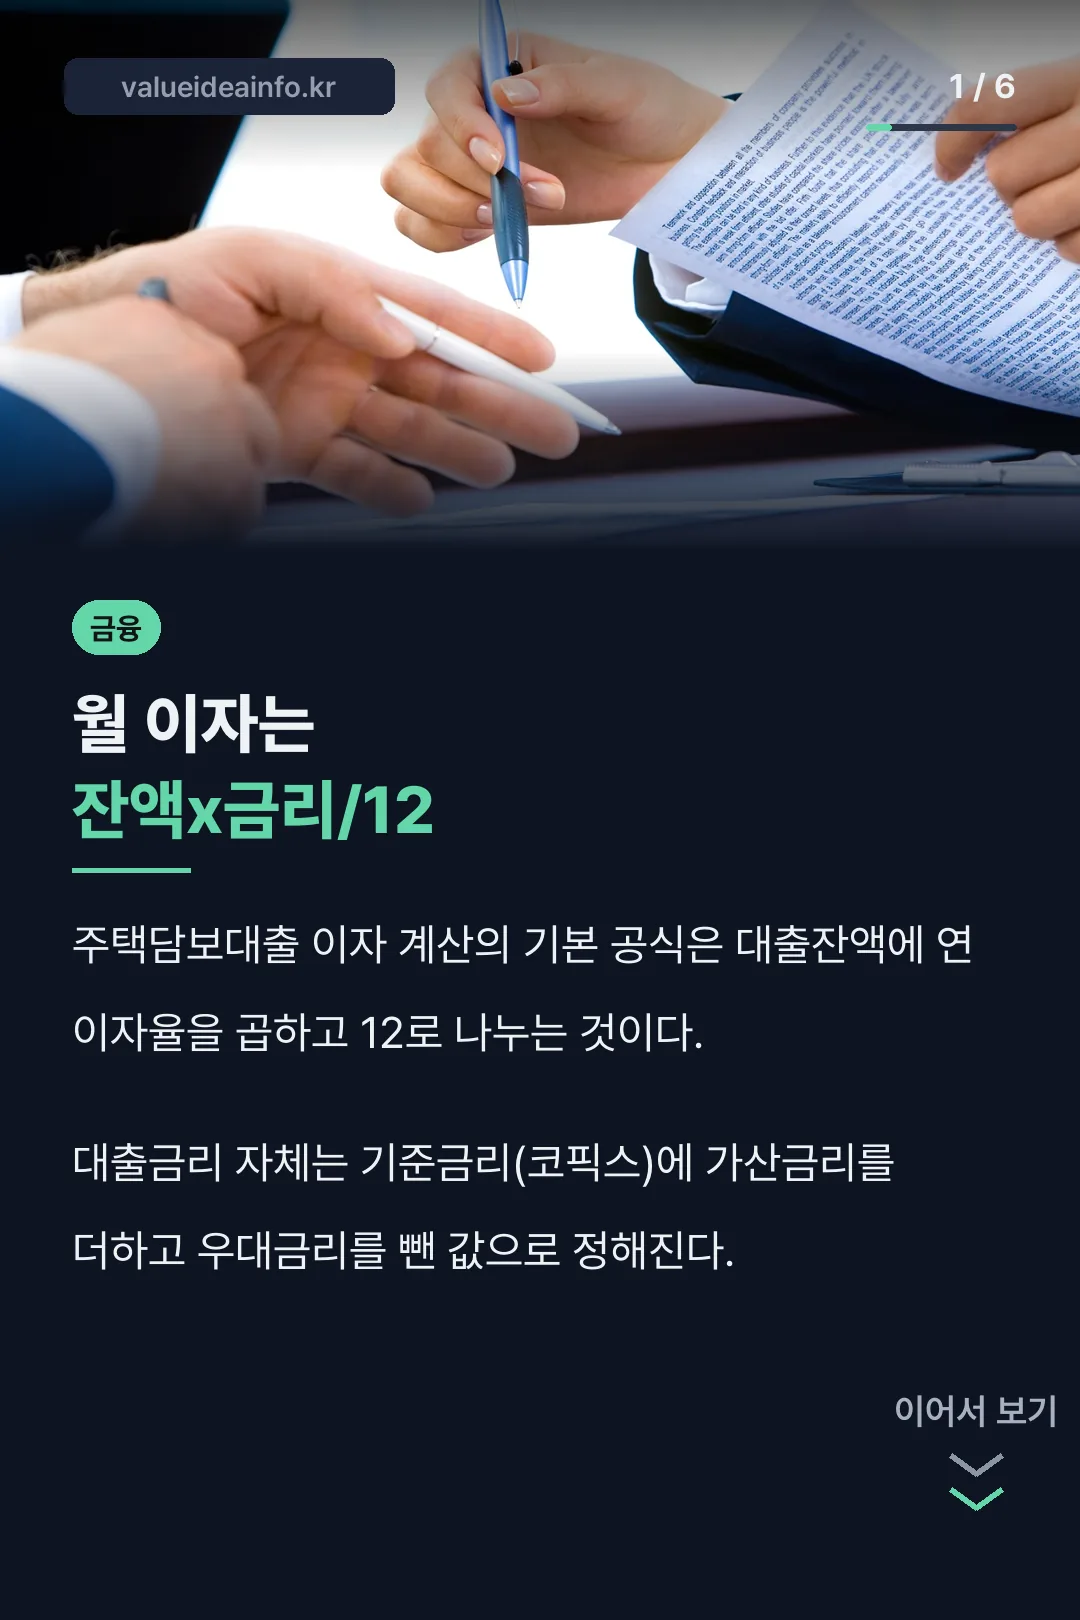
주택담보대출 이자 계산의 기본 공식
한 달 이자는 대출잔액 × 연 이자율 ÷ 12로 구한다. 대출금리 자체는 기준금리(코픽스 등)에 가산금리를 더하고 우대금리를 뺀 값으로 정해진다.
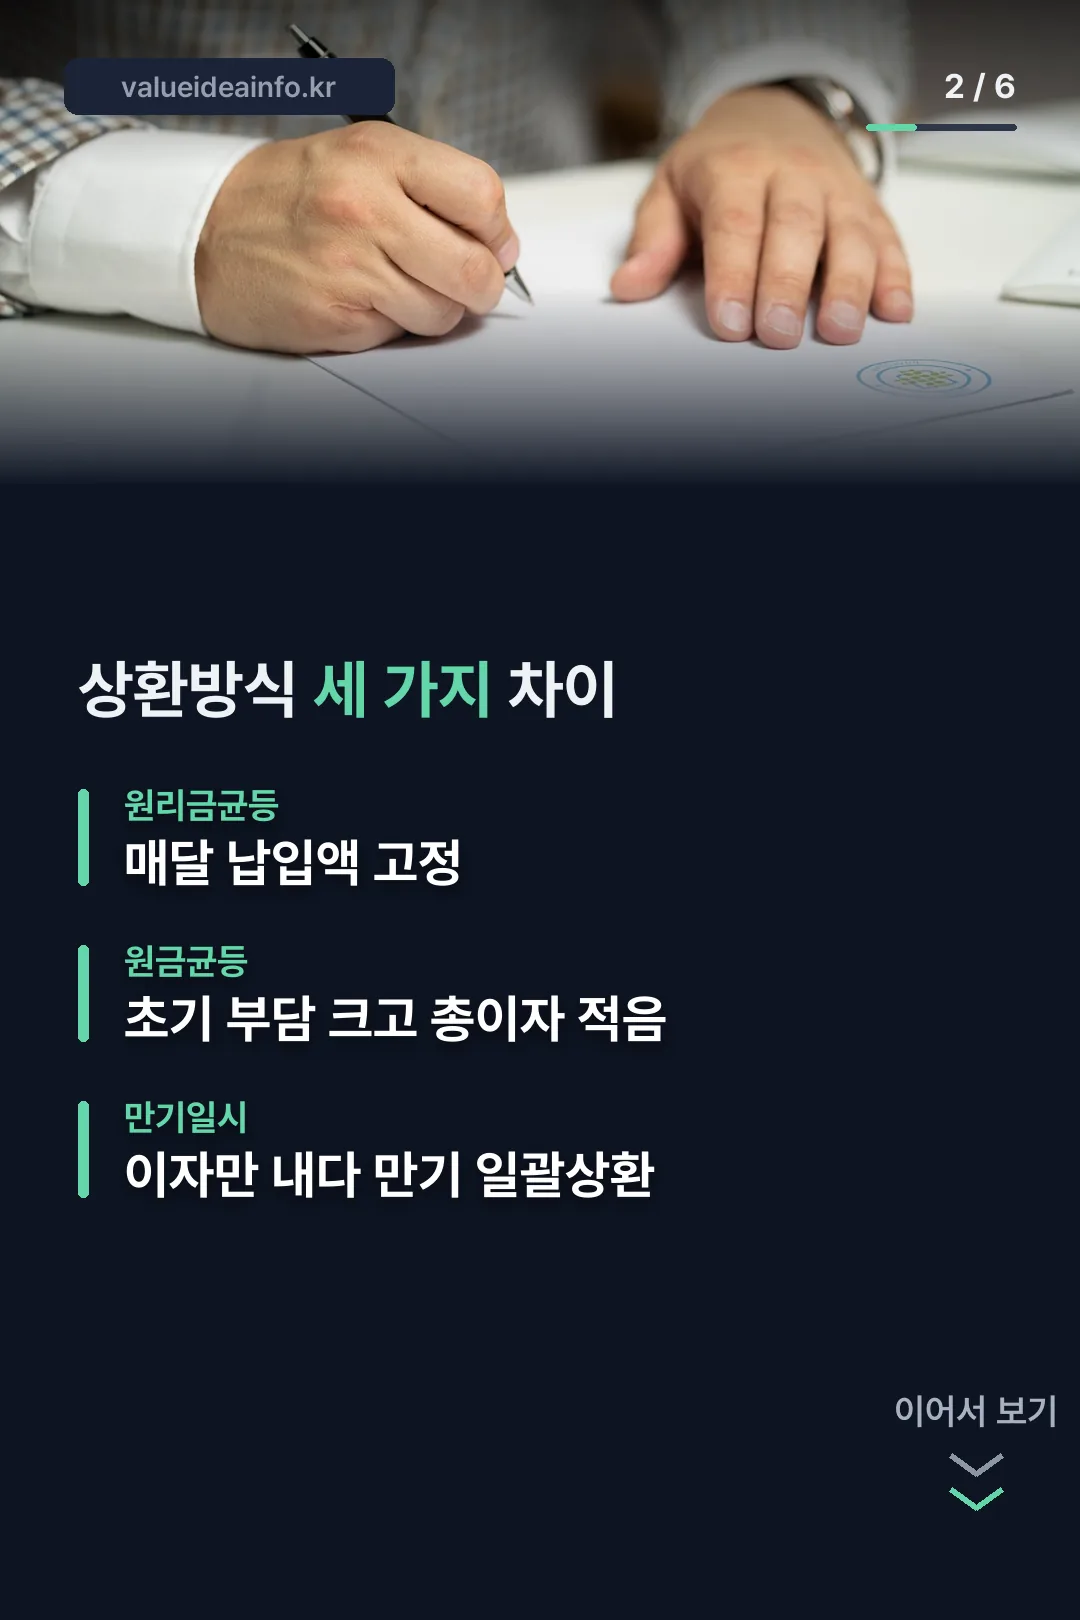
같은 대출금액이라도 상환방식에 따라 월 납입액과 총이자가 달라진다. 원리금균등은 매달 내는 돈이 고정되고, 원금균등은 초반 부담이 크지만 총이자는 더 적다. 만기일시는 이자만 내다 만기에 원금을 한 번에 갚는 방식이다.
2026년 10월, 코픽스가 2년 3개월 만에 최고치로 올랐다
은행연합회가 2026년 10월 15일 발표한 9월 기준 신규취급액 코픽스는 3.43%다. 2024년 6월 이후 2년 3개월 만의 최고 수준이고, 2022년 11월 이후 3년 10개월 만의 최대 상승폭이다.
코픽스가 오르면 가산금리나 우대금리 조정이 더해져 체감 상승폭이 더 커질 수 있다. 2026년 10월 16일 기준으로 비교하면 은행별 주담대 최저 금리는 9월 16일 4.99%에서 5.24%로, 최고 금리는 5.49%에서 5.74%로 올랐다.
금리 0.25%포인트 차이가 1년에 75만 원 차이로 이어진다
대출잔액 3억 원을 기준으로 단순 계산하면, 금리가 0.25%포인트 오를 때 연간 이자 차이는 약 75만 원(월 약 6만 2,500원)이다. 0.5%포인트면 연 150만 원 차이로 커진다.
이 계산은 대출잔액과 금리 차이만 반영한 단순 비교라, 실제 상환방식이나 상환 시점에 따라 체감 금액은 달라질 수 있다.
원리금균등 계산 예시 — 3억 원, 연 5%, 30년
표준 원리금균등 상환 공식으로 계산하면, 대출 3억 원을 연 5%, 30년 조건으로 빌릴 경우 월 납입액은 약 161만 원, 대출 기간 전체 총이자는 약 2억 7,977만 원, 총상환액은 약 5억 7,977만 원이 된다.
이 숫자는 금리와 기간을 임의로 가정해 공식에 넣어 본 예시일 뿐, 실제 상품의 금리·우대조건에 따라 결과는 달라진다. 자신의 조건으로 다시 계산해 보는 것이 정확하다.
같은 3억 원, 같은 연 5%라도 기간을 20년으로 줄이면 월 납입액은 약 198만 원으로 늘고, 총이자는 약 1억 7,517만 원으로 줄어든다. 기간이 짧을수록 매달 부담은 커지지만 전체 이자는 줄어드는 구조다.
정책 상품 디딤돌대출의 한도
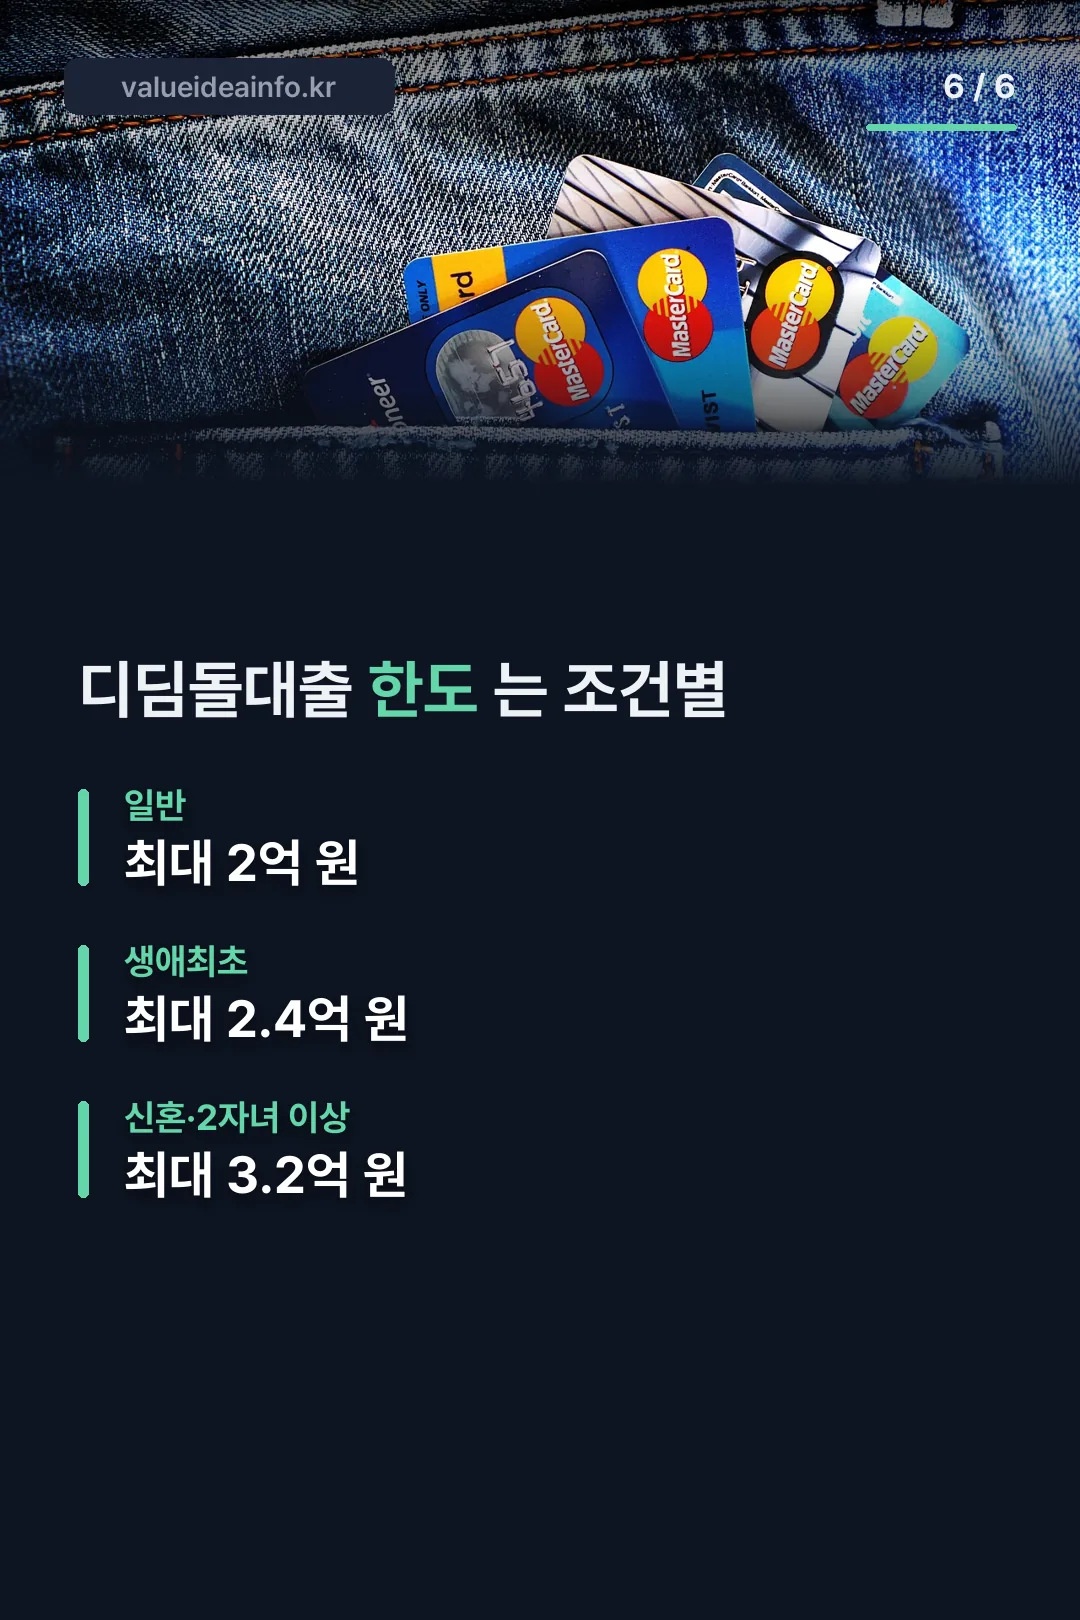
한국주택금융공사의 디딤돌대출은 세대원 전원이 무주택인 경우 신청할 수 있는 정책 상품이다. 한도는 최대 2억 원이며, 생애최초 주택구입자는 2.4억 원, 신혼·2자녀 이상 가구는 3.2억 원까지 늘어난다.
고정금리와 변동금리, 가산금리는 어떻게 정해지나
변동금리는 코픽스 같은 기준금리가 바뀔 때마다 재산정되는 반면, 고정금리는 가입 시점의 금리가 대출기간 내내 그대로 유지된다. 일부 상품은 처음 5년은 고정, 이후 변동으로 바뀌는 혼합형으로 설계돼 있다.
가산금리는 은행의 조달비용·신용위험·업무원가 등을 반영해 은행마다 다르게 책정한다. 반대로 우대금리는 급여이체, 카드 실적, 자동이체 등록 같은 조건을 채우면 깎아 주는 금리라, 같은 은행 안에서도 사람마다 최종 금리가 달라진다.
2026년 8월 기준 예금은행의 신규취급액 가계대출 평균 금리는 약 4.76%로 집계됐다. 이 평균치 자체도 매달 발표되는 숫자라, 대출을 알아볼 때마다 최신 월 기준으로 다시 확인하는 것이 안전하다. 한국은행 기준금리 발표일도 매달 정해져 있어, 그 전후로 코픽스와 은행 금리가 함께 움직이는 흐름을 지켜보는 것이 도움이 된다. 2026년 10월 기준금리 발표는 10월 22일로 예정돼 있다. 발표 결과에 따라 이후 코픽스 산정에도 영향을 줄 수 있어, 대출을 앞둔 사람이라면 발표 일정 자체를 메모해 두는 것도 도움이 된다.
자주 묻는 질문
주택담보대출 이자 계산은 어떻게 하나요?
월 이자는 대출잔액에 연 이자율을 곱하고 12로 나누면 된다. 원리금균등 방식은 매달 내는 돈이 일정하도록 별도 공식으로 월 납입액을 구한다.
코픽스가 오르면 바로 이자가 늘어나나요?
변동금리 대출은 코픽스 반영 주기에 따라 금리가 조정된다. 신규취급액 기준 코픽스는 매달 발표되며, 반영 시점은 상품마다 다르다.
원리금균등과 원금균등 중 뭐가 더 유리한가요?
총이자만 보면 원금균등이 적지만 초기 상환 부담이 크다. 매달 일정한 금액을 내고 싶다면 원리금균등이 맞다. 자신의 소득 흐름에 맞춰 고르는 것이 기본이다.